Gdzie tak naprawdę tkwi opóźnienie w rozliczeniach B2B
W dystrybucji B2B jest powtarzalny zator. Klient ma zaległą fakturę, więc jego limit kupiecki jest zablokowany. Nowe zamówienie stoi, a przy towarze, który szybko rotuje (świeża żywność, produkty z krótkim terminem), każda godzina zwłoki to realny koszt.
Ciekawe jest to, gdzie tak naprawdę tkwi opóźnienie. Rzadko chodzi o to, że klient nie ma z czego zapłacić. Zwykle problem jest bardziej przyziemny. Klient zapomina o przelewie albo odkłada go na później, więc trzeba przypominać, czasem dopominać się kilka razy, a bywa, że wręcz przyciskać, zanim faktycznie usiądzie i zapłaci. Kiedy już to robi, wykonuje zwykły przelew, przepisuje numer konta, kwotę i tytuł, czasem się myli. A firma i tak czeka potem na zaksięgowanie środków, żeby bezpiecznie zwolnić zamówienie. Zsumowane, te drobne tarcia rozciągają całość od kilku godzin do kilku dni, a nierzadko dłużej, bo proces utyka na etapie „zapłacę jutro".
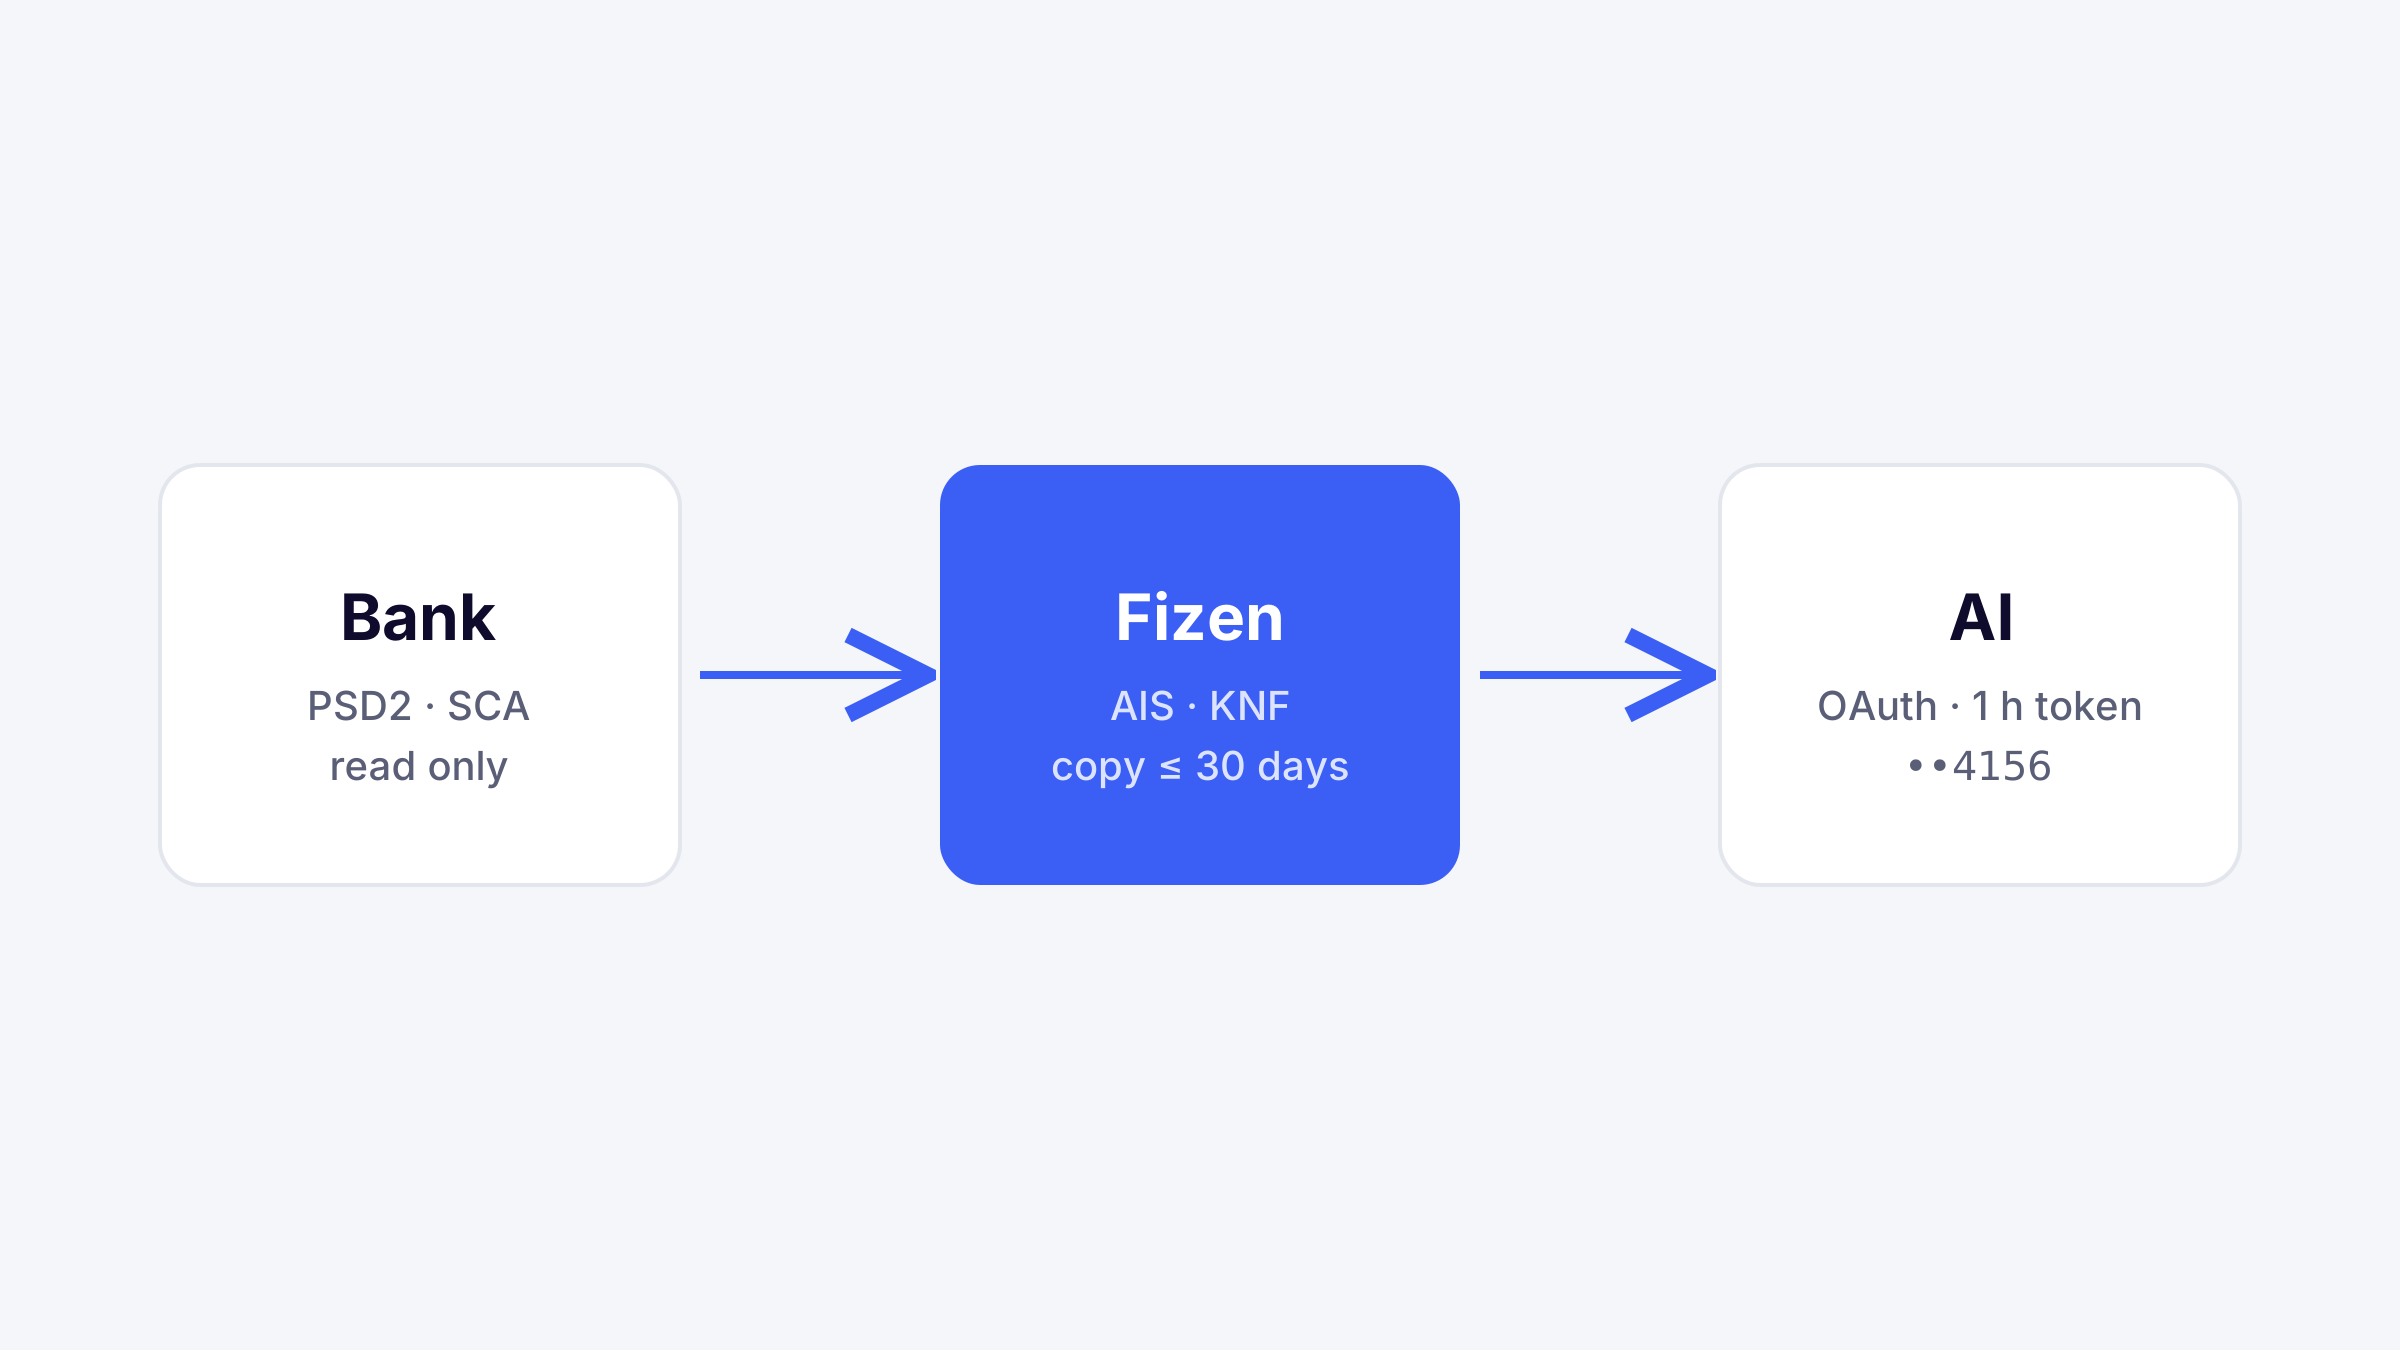
Otwarta bankowość (PSD2) zmienia w tym procesie dwie rzeczy: kto przygotowuje przelew i kiedy pojawia się pewność, że pieniądze dojdą.
Czym w praktyce jest ten widget
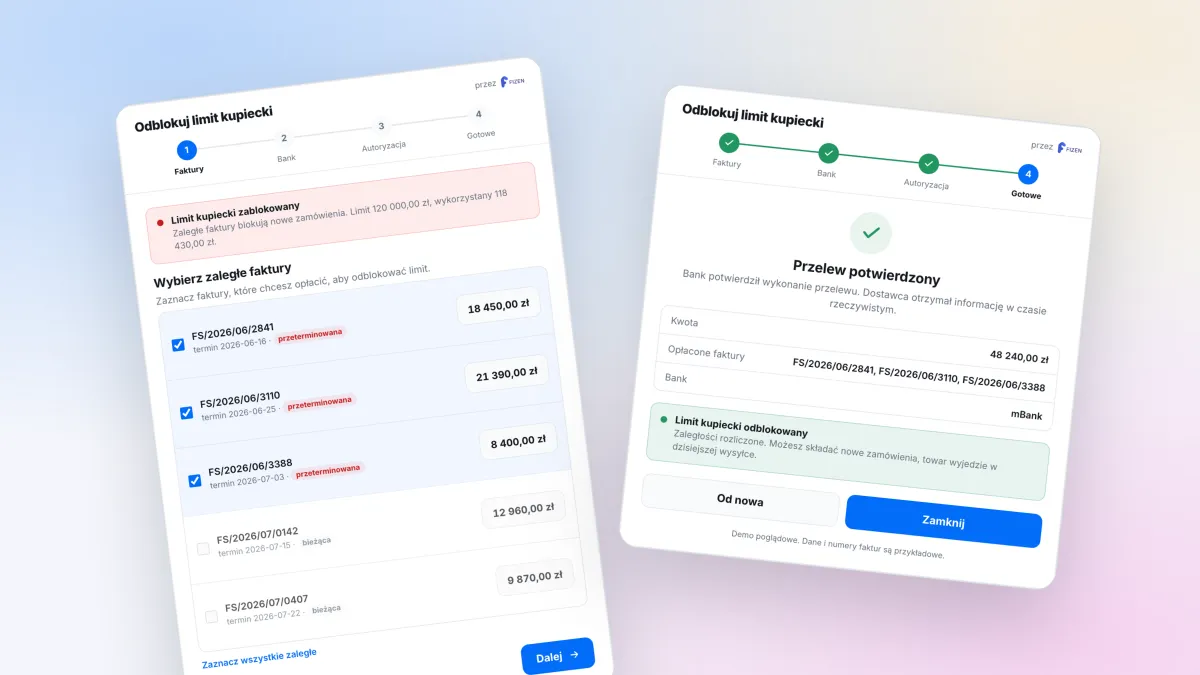
To komponent, który daje klientowi gotowy przepływ „zapłać i odblokuj", i można go podać na dwa sposoby. Pierwszy: jako widok wpięty w panel B2B, gdzie każdy klient widzi swoje zaległości, sam zaznacza, co chce zapłacić, i od razu wykonuje transakcję. Drugi: jako link z predefiniowanymi już płatnościami (na przykład konkretne zaległe faktury albo uzgodniona kwota częściowej spłaty), który klient tylko otwiera i akceptuje. Zamiast kolejnego ponaglenia wysyłasz gotowy do zatwierdzenia przelew. W obu wariantach dane są przygotowane wcześniej, a po stronie klienta zostaje sama akceptacja.
Krok 1. Wybór zaległych faktur
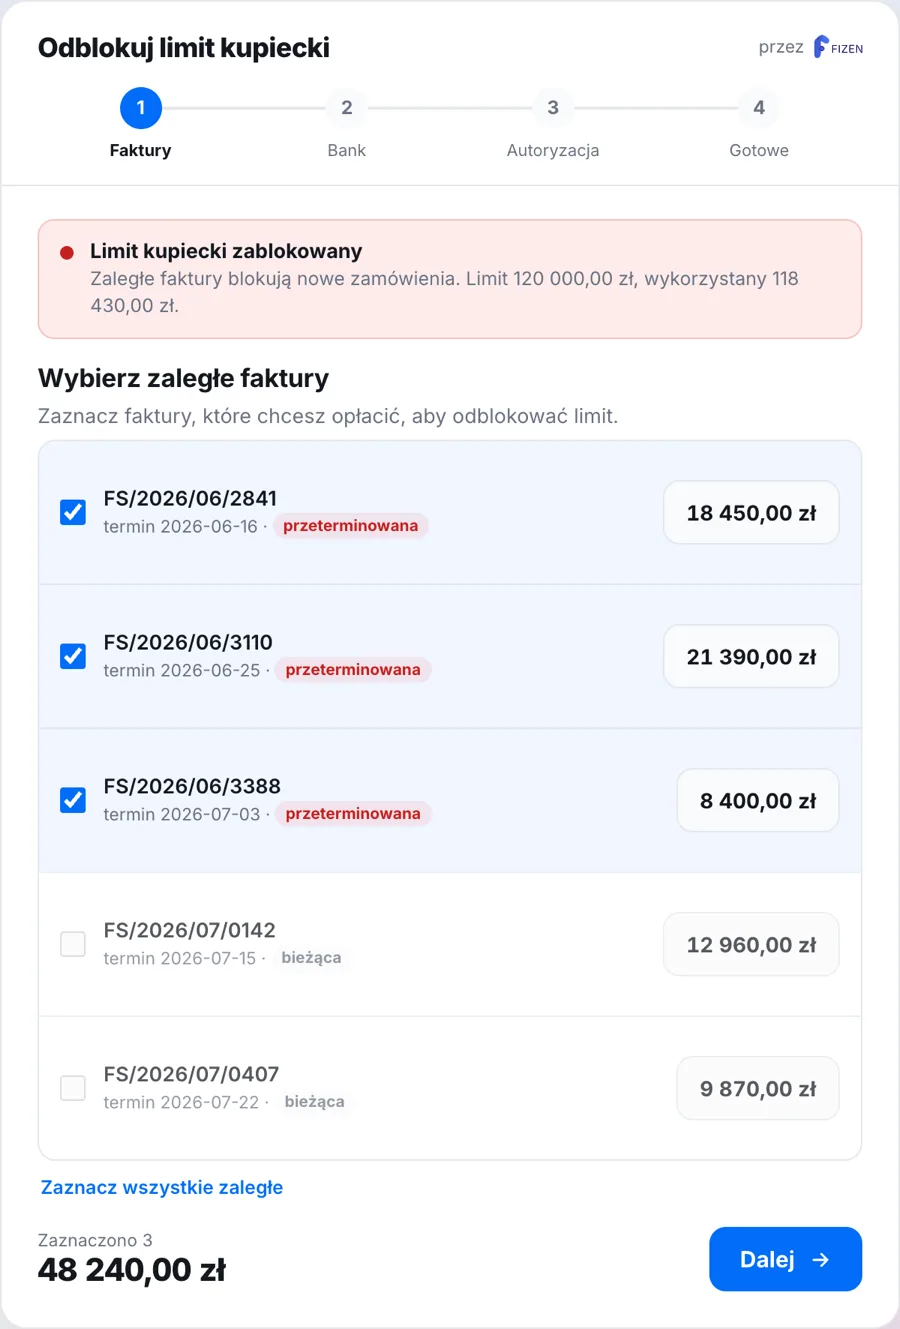
Zamiast szukać danych do przelewu, wystarczy zaznaczyć zaległe faktury, które mają zostać opłacone. System zna kwoty i tytuły, więc suma jest gotowa od razu. Bieżące, jeszcze niewymagalne faktury są nieaktywne.
Krok 2. Wybór banku
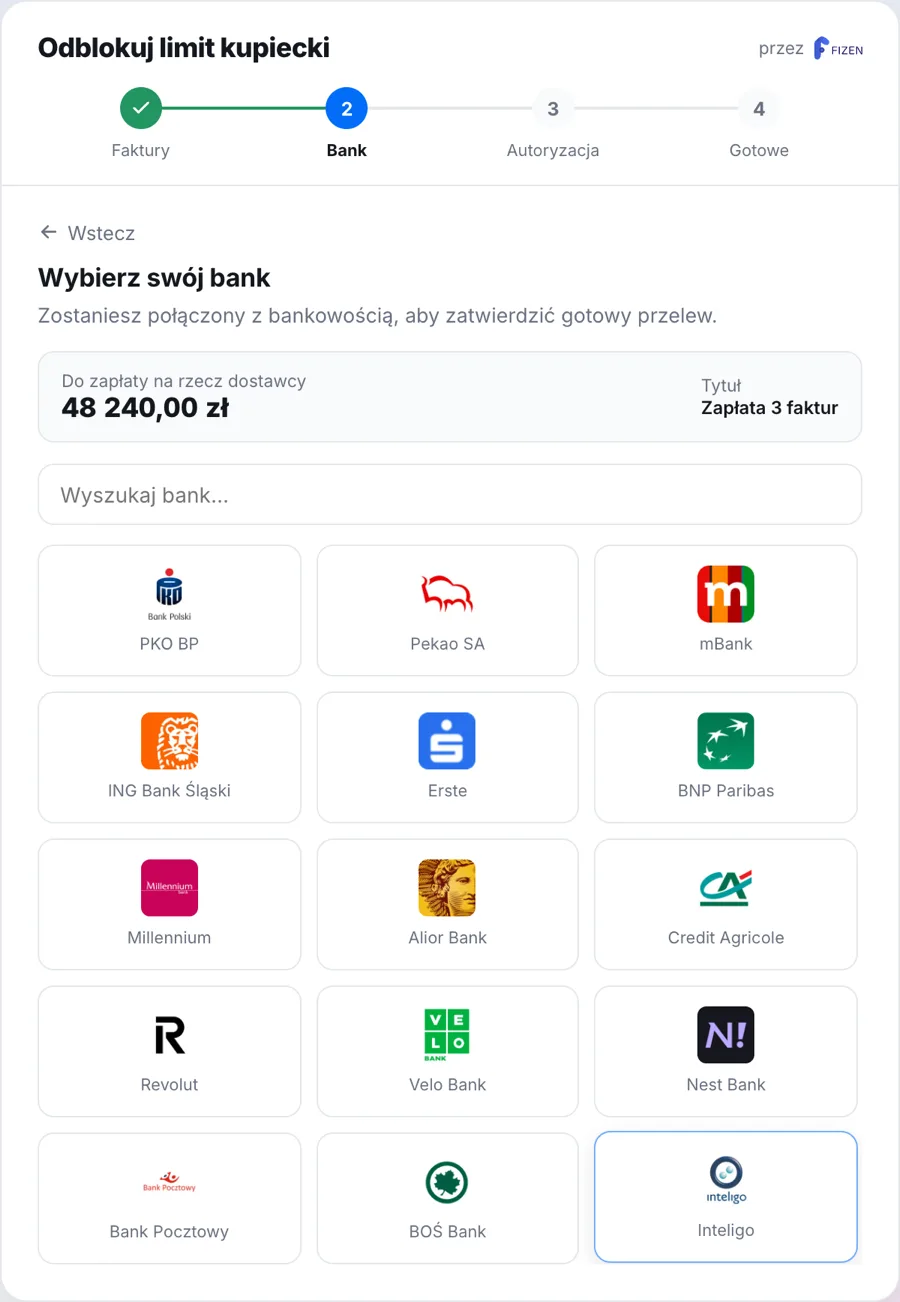
Płatnik wskazuje swój bank. Kwota i tytuł przelewu są już ustalone, nikt nie przepisuje numeru konta.
Krok 3. Autoryzacja w banku
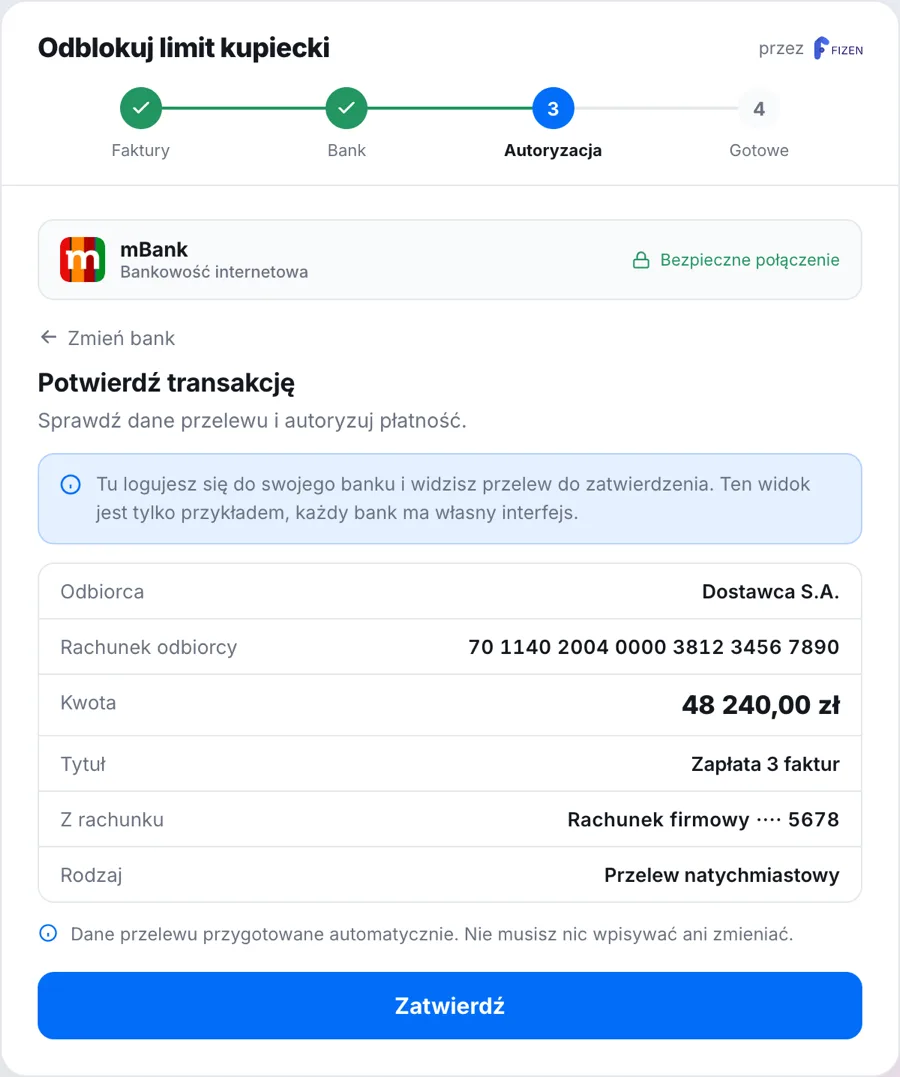
Tu płatnik loguje się do swojej bankowości i widzi gotową transakcję: odbiorcę, numer konta, kwotę, tytuł. Dane są uzupełnione automatycznie przez API (usługa inicjowania płatności, PIS). Rola człowieka sprowadza się do sprawdzenia i zatwierdzenia.
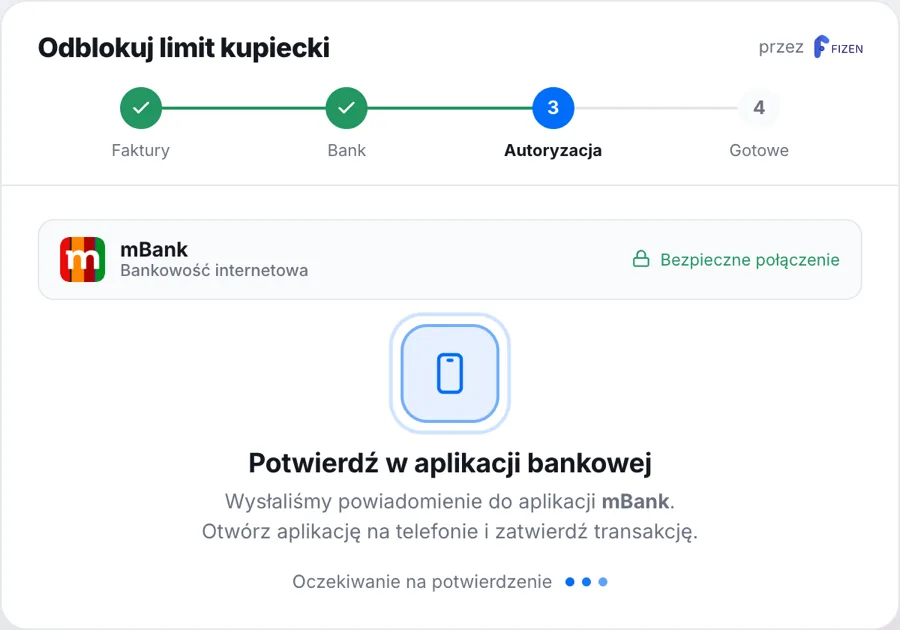
Klient zatwierdza przelew tak jak zawsze, w aplikacji, kodem albo BLIK, czyli silnym uwierzytelnieniem (SCA).
Krok 4. Potwierdzenie i odblokowanie
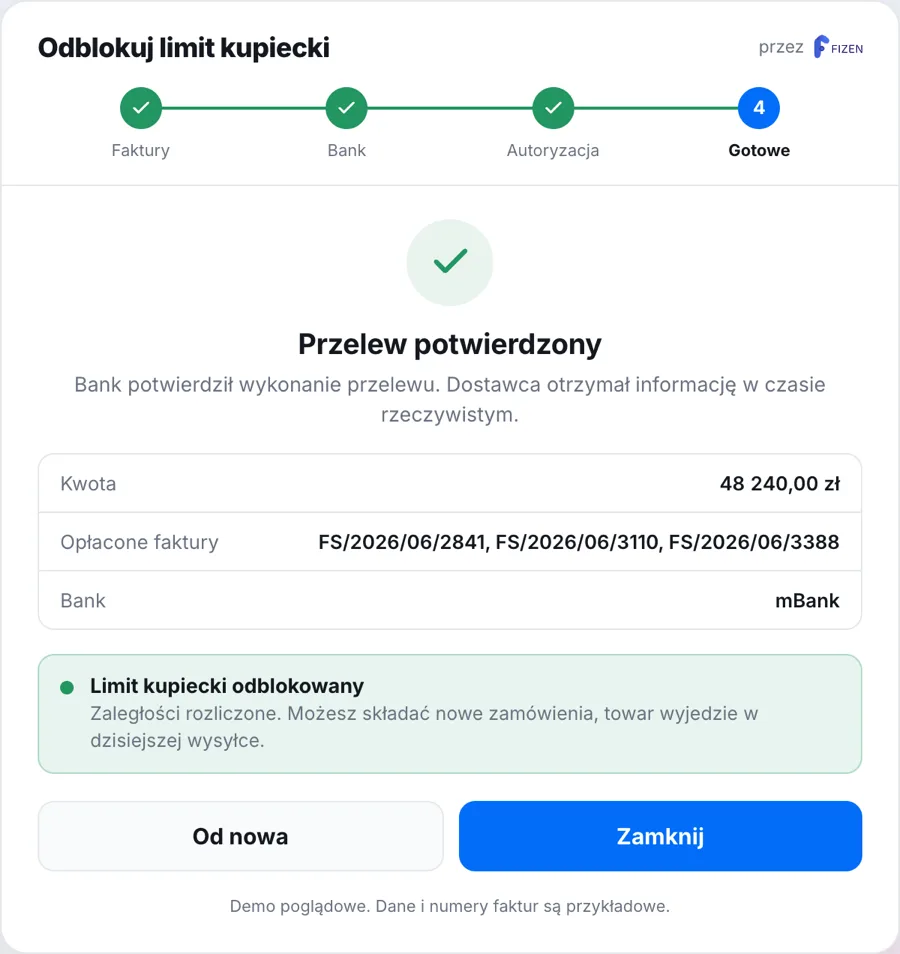
Odbiorca dostaje potwierdzenie inicjacji w czasie rzeczywistym, więc limit można zwolnić od razu, nie czekając na zaksięgowanie. Zamówienie rusza tego samego dnia.
Można też rozłożyć to mądrzej
Skoro to system przygotowuje płatność, a nie klient szuka danych do przelewu, otwiera się miejsce na elastyczność. Zamiast stawiać sprawę zero-jedynkowo (spłać wszystko albo nie zamawiaj), można podsunąć klientowi konkretny zestaw faktur albo częściową spłatę na teraz, tyle, ile wystarczy, żeby odblokować limit i ruszyć z kolejnym zamówieniem. Resztę da się rozłożyć w czasie. Zamiast windykacyjnego „przyciskania", klient dostaje gotowy, łatwy do zaakceptowania ruch, który jego też odblokowuje.
Dlaczego to jest szybsze
- Przelew przygotowuje system, a nie płatnik ręcznie. Znikają literówki w numerze konta i błędne tytuły, czyli najczęstsze powody, przez które wpłata „nie łączy się" z fakturą.
- Potwierdzenie z banku przychodzi natychmiast po autoryzacji. Decyzję o zwolnieniu limitu podejmuje się na podstawie tego potwierdzenia, a nie na podstawie wyciągu z końca dnia.
- Przelew idzie bezpośrednio z konta na konto, więc nie ma mechanizmu wycofania (chargeback) znanego z kart.
To nie jest przypadek jednej branży
Ten sam schemat pasuje wszędzie, gdzie klient B2B ma u dostawcy saldo do rozliczenia: hurtownie, dystrybucja, sieci franczyzowe, marketplace. Nazwa problemu bywa różna (limit kupiecki, przeterminowane należności, blokada zamówienia), ale mechanika rozwiązania jest ta sama. Powtarzalną, ręczną część procesu przejmuje technologia, człowiekowi zostaje sama decyzja i akceptacja.
Najważniejszy wniosek jest chyba taki: to już nie jest wizja przyszłości ani projekt na duży wdrożeniowy rok. Otwarta bankowość jest w Polsce dostępna od dawna, a wpięcie takiego przepływu w istniejący panel B2B czy ERP to kwestia integracji z jednym API, nie przebudowy systemu.